Social
Prime carburant 2026 : comment verser jusqu’à 1 000 € exonérés à vos salariés ?
04 novembre 2026

Par Pierre Le Gal, référent du pôle Sport & Carrières
Tout se joue sur la contrepartie. Le mécénat est un don sans contrepartie significative (25 % de sa valeur au maximum) : il ouvre droit à une réduction d’impôt pour le donateur mais seul un organisme d’intérêt général peut le recevoir. Le sponsoring est un contrat commercial : le sportif facture une visibilité et l’entreprise déduit la dépense de son résultat. Pour recevoir du mécénat, un sportif passe donc par une association loi 1901, ou par la Fondation du Sport Français s’il est de haut niveau. Bien souvent, la solution la plus sûre consiste à combiner les deux.
Mécénat et sponsoring désignent tous deux le soutien d’une entreprise ou d’un particulier, et un seul critère les distingue : la contrepartie obtenue par le financeur. Le mot « partenariat », lui, recouvre indifféremment les deux. C’est le contenu réel de l’accord qui détermine sa fiscalité, pas le nom qu’on lui donne.
Le mécénat est un soutien sans contrepartie directe, encadré par l’article 238 bis du Code général des impôts (CGI) pour les entreprises et par l’article 200 pour les particuliers. Quelques contreparties sont tolérées (mention du nom, logo discret, invitations), tant que leur valeur ne dépasse pas 25 % du don. Au-delà, l’opération devient commerciale.
Le sponsoring, ou parrainage, est un contrat à obligations réciproques : le sponsor paie, et le sportif lui offre une visibilité proportionnée à son engagement (logo sur la tenue, publications sur les réseaux sociaux, présence lors d’événements). C’est tout simplement l’achat d’une prestation publicitaire.
Un « mécénat » assorti de trop de contreparties est requalifié en sponsoring déguisé. Le donateur perd alors sa réduction d’impôt et subit un rappel d’impôt sur les sociétés et de TVA, tandis que le bénéficiaire est imposé sur la somme reçue. Mieux vaut qualifier l’opération avant la signature qu’après un contrôle.
Le mécénat ouvre droit à une réduction d’impôt et reste hors du champ de la TVA. Le sponsoring, lui, est une charge déductible pour l’entreprise et une recette imposable, soumise à TVA, pour le sportif.
| Critère | Mécénat | Sponsoring |
| Nature | Don | Contrat commercial |
| Contrepartie | Limitée à 25 % de la valeur du don | Attendue et proportionnée |
| Qui peut recevoir ? | Un organisme d’intérêt général (association, fondation), pas un sportif en nom propre | Toute personne qui exerce une activité, y compris un sportif en nom propre |
| Pour une entreprise | Réduction d’impôt de 60 % (40 % au-delà de 2 M€), plafonnée à 20 000 € ou 0,5 % du CA HT, avec report sur 5 exercices | Charge déductible si elle sert l’intérêt de l’entreprise et reste proportionnée |
| Pour un particulier | Réduction d’impôt de 66 %, plafonnée à 20 % du revenu imposable | Aucun avantage |
| TVA | Hors champ | Facturée si le bénéficiaire est assujetti |
| Chez le bénéficiaire | Non imposable | Recette imposable (BNC ou BIC) et cotisations sociales |
| Justificatif | Reçu fiscal | Facture |
Concrètement, un don de 1 000 € ne coûte que 400 € à une entreprise et 340 € à un particulier imposable.
Ce plafond est celui du mécénat des entreprises. Le sponsoring n’est pas plafonné en pourcentage : l’administration vérifie seulement que la dépense sert l’intérêt de l’entreprise et qu’elle reste proportionnée à la visibilité obtenue (article 39-1-7° du CGI).
Une association d’intérêt général peut délivrer des reçus fiscaux aussi bien aux entreprises qu’aux particuliers (famille, supporters, grand public). C’est un vrai atout si vous envisagez une cagnotte en ligne auprès de votre communauté.
Posez-vous deux questions, dans cet ordre : le financeur obtient-il une contrepartie réelle ? Si ce n’est pas le cas, qui reçoit l’argent ? L’arbre de décision ci-dessous résume le raisonnement.
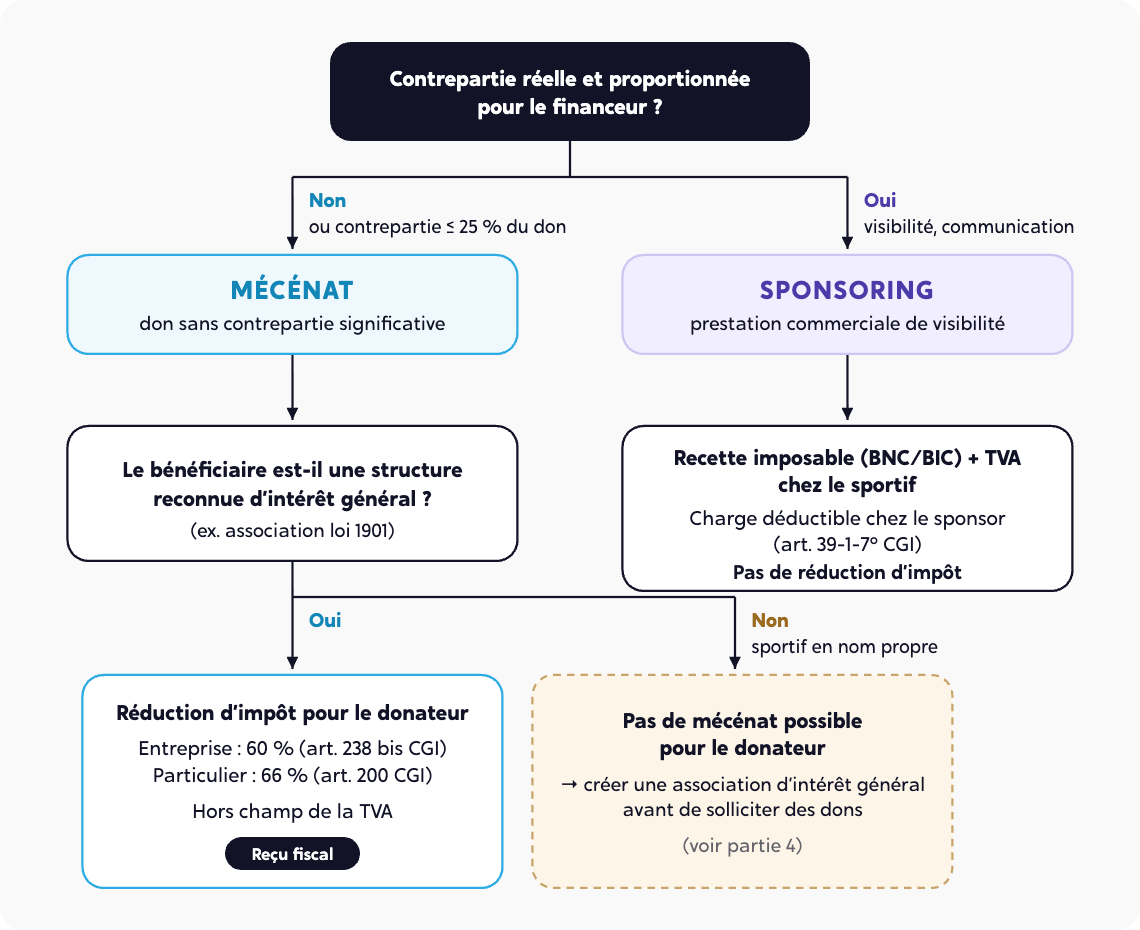
Qualifiez chaque financement avant de signer. Une convention de mécénat ne liste aucune prestation de visibilité, alors qu’un contrat de sponsoring les détaille.
Oui, si vous voulez recevoir du mécénat car un sportif ne peut pas recevoir en son nom un don ouvrant droit à réduction d’impôt. Pour le sponsoring en revanche, l’association n’est pas nécessaire : vous pouvez le facturer directement.
La création est gratuite et la déclaration prend environ quinze jours.
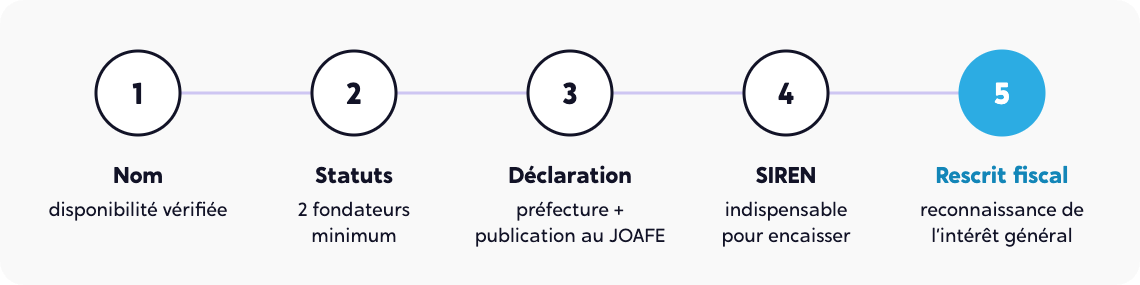
Une association qui ne profite qu’à un cercle restreint de personnes ne peut pas être reconnue d’intérêt général. Un objet comme « financer la saison de M. X » est donc risqué. Mieux vaut un objet plus large (promotion de la discipline, soutien au haut niveau sur un territoire ou dans un club), dont le sportif est un bénéficiaire parmi d’autres.
Délivrer un reçu fiscal sans remplir les conditions expose l’association à une amende (article 1740 A du CGI), et ses dirigeants peuvent en être tenus responsables. Demandez donc le rescrit avant de lancer votre collecte.
Si vous êtes inscrit sur les listes ministérielles, le Pacte de Performance de la Fondation du Sport Français vous évite de créer votre propre structure : la Fondation signe la convention avec votre mécène et délivre le reçu fiscal. Nous détaillons ce dispositif dans notre article Comment un sportif de haut niveau peut-il financer sa carrière grâce au mécénat ?
Trois configurations reviennent souvent, et elles peuvent se combiner.
Vous facturez une prestation de visibilité en votre nom. C’est une recette imposable en BNC ou en BIC, avec TVA selon votre situation. Pour en savoir plus, lisez notre article sur la fiscalité du sportif professionnel.
Une association à l’objet suffisamment large peut délivrer des reçus fiscaux à vos mécènes, entreprises ou particuliers, pour financer tout ou partie de votre saison.
Une cagnotte avec contreparties (goodies, contenus exclusifs) est une recette imposable. Sans contrepartie et portée par une association d’intérêt général, elle relève du mécénat et permet aux donateurs de réduire leur impôt.
Mécénat et sponsoring ne s’excluent pas. Il est même souvent recommandé de les répartir entre deux structures :
Chaque flux est ainsi traité selon sa vraie nature. Pour structurer la partie professionnelle, consultez notre guide Optimisation fiscale des sportifs professionnels : statut, société et dividendes.
Les deux structures doivent être vraiment distinctes. Si les « donateurs » de l’association négocient en réalité une visibilité, l’administration peut requalifier l’ensemble du montage, et le risque retombe aussi sur l’entreprise partenaire.
En qualifiant chaque financement avant la signature et en mettant en place la bonne structure, côté sportif comme côté entreprise. Notre pôle Sport & Carrières vous aide à :
Le mécénat est un don, avec des contreparties limitées à 25 % de sa valeur, qui ouvre droit à une réduction d’impôt. Le sponsoring est un contrat commercial : le sponsor achète de la visibilité et déduit la dépense de son résultat.
Non. Seul un organisme d’intérêt général peut recevoir un don ouvrant droit à réduction d’impôt. Le sportif doit créer une association ou, s’il est de haut niveau, passer par la Fondation du Sport Français.
Non, ce plafond concerne le mécénat des entreprises. Le sponsoring est déductible sans plafond en pourcentage, à condition de servir l’intérêt de l’entreprise et de rester proportionné.
Après réduction d’impôt, un don de 1 000 € coûte 400 € à une entreprise et 340 € à un particulier imposable, dans la limite des plafonds légaux.
Non. Un sportif peut facturer directement une prestation de visibilité. L’association ne sert qu’à accéder au mécénat.
Le donateur perd sa réduction d’impôt et subit un rappel d’impôt sur les sociétés et de TVA, et le bénéficiaire est imposé sur la somme. Une association qui a délivré des reçus fiscaux à tort encourt en plus une amende.
Avec des contreparties, la cagnotte est une recette imposable pour le sportif. Sans contrepartie et via une association d’intérêt général, elle permet aux donateurs de réduire leur impôt.